2023上半年住房租赁企业财务分析报告
一、行业背景与总体概况
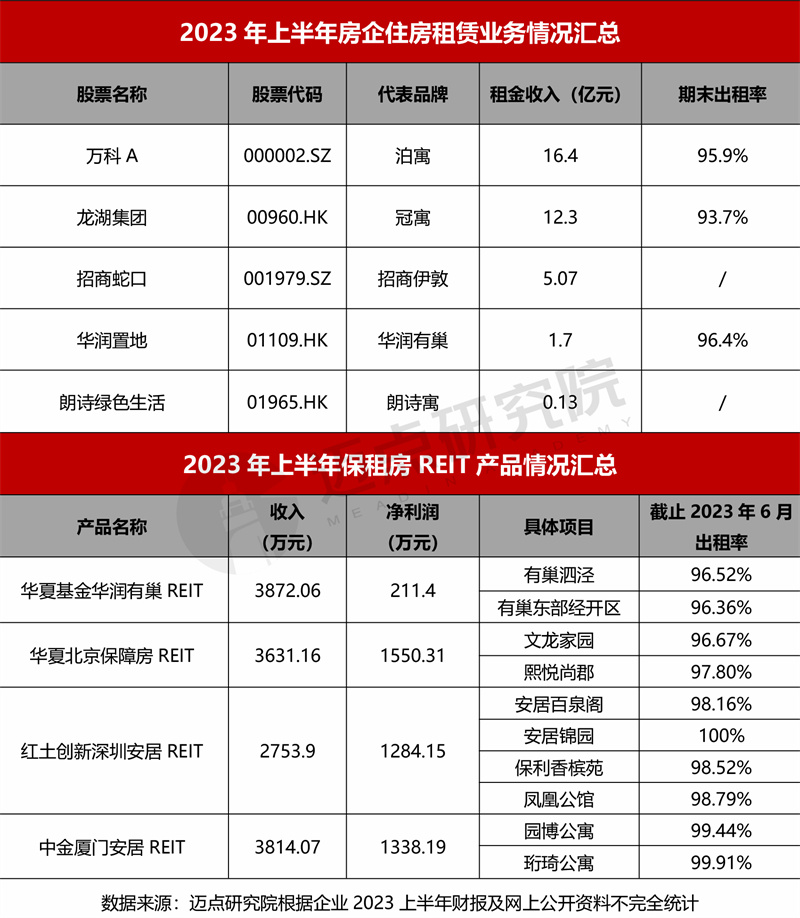
2023年上半年,随着宏观经济复苏与流动人口回流,住房租赁市场需求显著回升。中央及地方持续出台支持政策,推动保障性租赁住房建设,同时市场化租赁企业面临租金波动与成本压力。本报告基于主要住房租赁企业(含房企系、创业系、中介系及国企系)的财务数据,从盈利能力、偿债能力、运营效率及现金流四个维度进行分析,以揭示行业财务状况与发展趋势。
二、盈利能力分析
- 收入端:头部企业营收同比增长约5%-10%,主要受益于出租率提升(平均出租率由2022年同期的88%升至92%)及新项目开业贡献。但租金水平整体平稳,部分城市呈小幅下行,导致收入增速有限。
- 成本端:人工、营销及维护成本上升,同时前期重资产项目折旧摊销压力较大,毛利率普遍维持在25%-35%,较去年同期下降1-3个百分点。
- 净利润:多数企业仍处于亏损或微利状态,净利率中位数约为-2%至3%。国企系及部分轻资产模式企业表现较好,重资产创业系企业亏损面较大。
- 关键指标:EBITDA利润率约为30%-40%,同比略降;租金回报率(年化)约2.5%-4%,仍低于融资成本。
三、偿债能力分析
- 资产负债率:行业平均资产负债率约75%-85%,其中房企系因母公司的房地产背景负债率偏高(80%以上),国企系保持较低水平(60%-70%)。
- 流动比率:平均流动比率约0.8-1.0,短期偿债压力较大,部分企业依赖股东借款或再融资续接。
- 利息保障倍数:平均约1.5-2.5倍,较2022年同期略有改善,但部分高杠杆企业仍低于1倍,存在违约风险。
- 有息负债结构:短期有息负债占比约40%,较去年下降5个百分点,企业通过发行长期债券或REITs优化债务期限。
四、运营效率分析
- 出租率:行业平均出租率92%,头部企业可达95%以上,但部分二三线城市项目出租率不足85%。
- 租金收缴率:平均约95%,较去年同期提升2个百分点,反映租客履约能力改善。
- 单房运营成本:平均约1500-2500元/月/间,其中营销费用占比上升至15%-20%,因竞争加剧导致获客成本增加。
- 人房比:轻资产模式人房比约1:100-1:150,重资产模式约1:50-1:80,效率差异显著。
五、现金流分析
- 经营活动现金流:整体为正,但分化明显。国企系及成熟期企业现金流稳定,成长期企业因扩张支出导致经营现金流偏紧甚至为负。
- 投资活动现金流:净流出规模收窄,企业放缓新项目拓展,转向存量项目改造升级。
- 筹资活动现金流:净流入增加,主要来自保障性租赁住房专项贷款、REITs发行及股东增资。
- 现金及等价物余额:同比增长约10%,但现金对短期债务覆盖倍数仅0.5-0.8倍,流动性管理压力犹存。
六、财务风险提示与建议
- 风险提示:租金下行风险、融资环境收紧、项目爬坡期延长、部分企业资金链紧张。
- 建议:优化债务结构,探索REITs等退出渠道;加强精细化运营,降低获客与维护成本;聚焦核心城市与轻资产输出,提升抗周期能力。
七、
2023上半年住房租赁企业财务表现总体企稳向好,出租率与现金流改善,但盈利能力仍待修复,债务压力与成本上升构成主要挑战。未来行业将加速分化,具备资金成本优势与运营能力的企业有望率先实现盈利突破。
如若转载,请注明出处:http://www.cqfbn.com/product/37.html
更新时间:2026-10-22 20:01:42